Отпускат суми в размер до 200 евро без доказване на доход
Вдигат тавана на разходите по малки заеми със срок над четири години
Максималният разход по сложна формула
Бързите кредити се превръщат в игра на криеница за потребителите. С предложения на депутати от ПБ между първо и второ четене на новия Закон за потребителския кредит в парламента затягат голяма част от изискванията към фирмите за бързи кредити. Но с част от промените разхлабват правилата и реално някои потребителите може да плащат повече, за да върнат бърз заем.
В проекта на закон, предложен от Министерски съвет, е предвидено годишният процент на разходите (ГПР) по потребителски кредит, който освен лихвата би трябвало да включва и всички други такси и допълнителни разходи, да не надхвърля пет пъти законната лихва за просрочени задължения. В момента това са 52% годишно. Внесеният в парламента вариант на закона предвижда това ограничения за ГПР да не важи за кредити с размер до три минимални заплати. Вместо това беше предложено общият размер на разходите по кредита да не надвишават самия размер на заема. Това например означава, че ако човек вземе 1500 евро заем за срок от пет години, да върне не повече от 3000 евро.
С направени предложения преди второ четене на законопроекта депутати от ПБ предлагат ограничението за ГПР да не важи само за заеми с размер до две минимални заплати и със срок до 365 дни. В резултат за същия заем от 1500 евро за срок от 5 години ще важи ограничението годишният процент на разходите да не бъде над 52% за година. Така общо дължимото може да достигне 3600 евро, изчисляват от Национална асоциация за защита на потребителите в становище по внесените предложения в парламента. При сегашния размер на минималната заплата първоначалното ограничение разходите по заема да не надвишават размера на главницата няма да важи при отпускане на суми между 1240 евро и 1860 евро. Ако тези заеми са със срок до около четири години, предложеният вариант от депутатите ще бъде по-изгоден за потребителите. Но ако срокът на заемите е по-дълъг, от длъжниците ще може да бъдат искате по-големи суми.
За потребителски заеми със срок до 365 дни и в размер до две минимални заплати депутатите от ПБ предлагат нов начин на изчисляване на максимално допустимите разходи. Идеята на депутатите е за кредити със срок до 30 дни разходите да не надвишават 20% от първоначално предоставената сума. Предложението е: “За всеки следващ ден до изтичането на една година (365 дни) към тази сума се добавя равна дневна надбавка. Размерът на дневната надбавка се изчислява, като разликата между абсолютната парична стойност на максималния разход за кредит със същия размер за срок от една година, изчислен съгласно ал. 5 (при прилагане на максимално допустимия ГПР - бел. ред.), и първоначалните 15 на сто, се раздели на 335”. От Национална асоциация за защита на потребителите обръщат внимание, че за първите 30 дни разходите по заема са 20% от главницата му, а за дните след това използват думите “първоначалните 15 на сто”. “Разликата не е обяснима. Разпоредба, определяща пределна цена, не може да съдържа две числа за една и съща величина”, посочват от потребителската асоциация.
Малки заеми в размер до 200 евро да бъдат отпускани при по-облекчени услови, предлагат още депутатите от ПБ. Това е разрешено от директивата на ЕС за договорите за потребителски кредити. Предложението на депутатите е при отпускате на такива малки суми преддоговорната информация, която фирмите за бързи заеми трябва да предоставят на клиентите си, да може да бъде в опростен формуляр. Това ще позволи на потребителите да бъде давана съкратена информация по отношение на заема. Освен това при отпускането на такива малки заеми изискването за оценка на кредитоспособността на потребителя да се смята за изпълнено чрез извършване на електронна справка в Централния кредитен регистър към БНБ, без да се изисква събиране на документи за доказване на доходи от потребителя, предлагат депутатите. Това ще позволи по-лесно да бъдат отпускани такива заеми. Но за потребителя остава предвидената защита, че ако му отпуснат заем, въпреки че справката в кредитния регистър е показала, че вероятно няма да може да върне парите, договорът да става недействителен и потребителят да трябва да върне само главницата без никакви лихви.
Оценяват способността да връщат парите и при бързо взимане на няколко суми
Забраняват отпускането на заеми през нощта
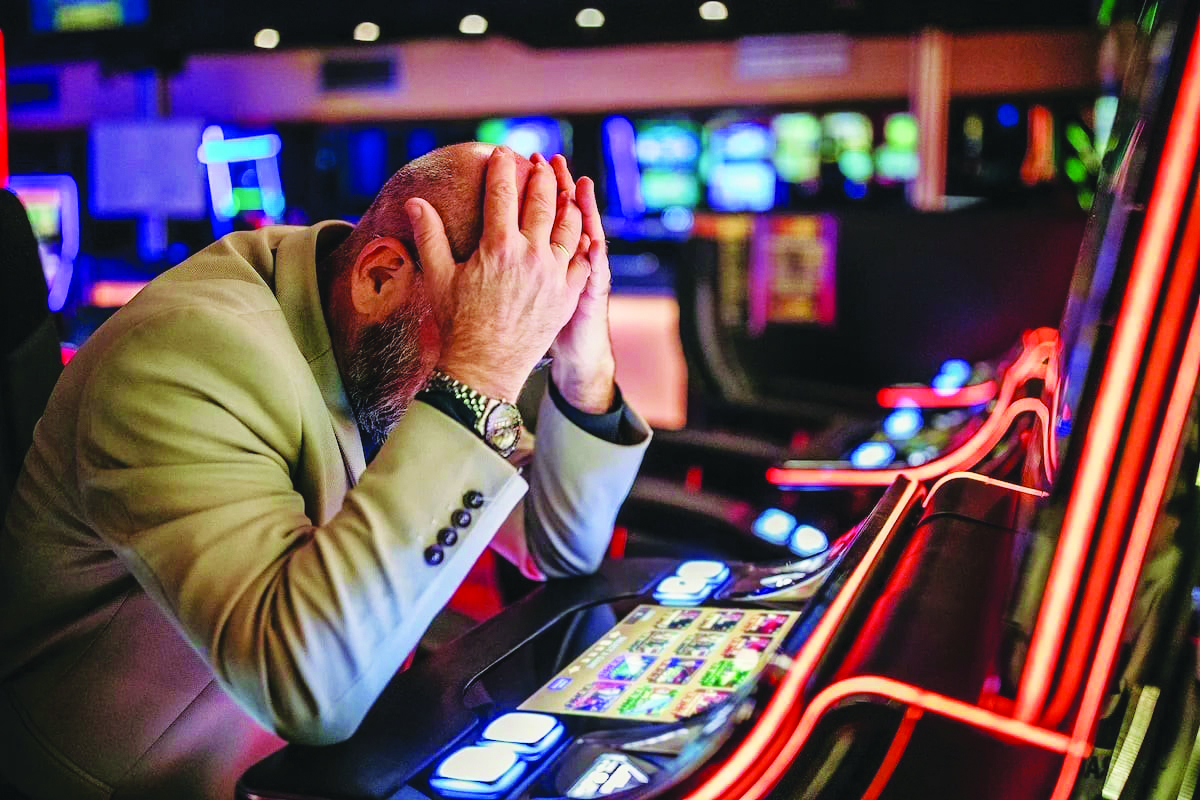
Бързи заеми няма да бъдат отпускани през нощта, за да не бъдат харчени за хазарт.
Без едностранно вдигане на лимит по кредитна карта
Бързи заеми няма да може да бъдат отпускани между 22 часа вечерта и 8 часа сутринта, предвиждат предложения на депутати от ПБ, направени между първо и второ четене на новия Закон за потребителския кредит. Искане, което е направено през нощта, може да бъде прието и технически обработено, но договорът трябва да бъде сключен и средствата да бъдат отпуснати не по-рано от 8 часа сутринта. Предложението е направено, за да не могат хора импулсивно да взимат заеми, които да проиграват на хазарт.
Да не бъде допускано сключване на договор за нов кредит или увеличение на лимита по вече сключен договор в срок от 24 часа от предоставянето на средства на потребителя без да бъде направена нова оценка на възможността му да върне парите, предлагат още депутатите. Целта на промените е фирмата за бързи заеми да направи оценка за общата тежест на задълженията на клиента. Така ще се ограничи верижното рефинансиране на заеми с взимането на нови и натрупването на дълг, пише в мотивите на депутатите.
Кредити да не бъдат отпускани без подадено писмено искане и без писмено съгласие, предвиждат още предложените промени от депутатите.
Отчитат обезпечението в общия размер на разходите
Махат плащането на допълнителни такси
Експресните услуги безплатни
При отпускането на потребителски заеми няма да бъдат събирани допълнителни такси, предвиждат предложенията преди второ четене на Закона за потребителския кредит, направени от депутати от ПБ. Няма да бъдат плащани такси за приемане, обработване или разглеждане на искане; за оценка на кредитоспособността и необходимите справки за това; за решение за предоставяне или за отказ на кредит; за изготвяне и сключване на договора; за отпускане на кредита; напомняне, посещение или извънсъдебно събиране на вземанията.
Няма да може да бъдат събирани такси и за приоритетно или експресно извършване на тези услуги. В момента фирми за бързи заеми заобикалят ограничението за размера на разходите по заема, като изискват плащането на различни допълнителни такси. Предложенията на депутатите целят тази практика да бъде прекратена.
Един от използваните досега начини за взимане на по-големи суми от клиентите е като фирмите за бързи заеми изискват осигуряването на обезпечение или гарант. Ако обезпечение не бъде предоставено, осигуряват външна фирма като гарант, но за това взимат такса. Депутатите предлагат, ако фирмата, която осигурява обезпечение по бърз заем, е свързана с кредитора, избрана е или е препоръчана от него, да се счита, че тази услуга е задължително условие за получаване на заема и разходите за услугата да се включват в общите разходи по кредита.
Предсрочно изискуем след предупреждение
Слагат таван на плащанията при забавяне на вноска
Ограничават плащанията при забава на месечна вноска.
Осем пъти законната лихва
Да бъде сложен таван на плащанията от потребителите при забава на вноска по кредит, предлагат депутати от ПБ преди второ четене на Закона за потребителския кредит. Те предлагат при забава потребителят да дължи само законната лихва върху просрочената главница. Да не бъдат събирани допълнителни такси, неустойки и обезщетения, предлагат депутатите.
Предлагат в закона специално да бъде записано и, че за заеми до една година общият размер на всички лихвени и нелихвени плащания по кредита, включително лихви, такси, комисионни и обезщетения за забава, да не надвишават осемкратния размер на законната лихва върху усвоената главница.
Кредиторът да може да обяви заема за предсрочно изискуем само при съществено неизпълнение на договора от страна на длъжника, предлагат още депутатите. Това означава длъжникът да има повече от две неплатени вноски. В момента има случаи и при една неплатена вноска заемът да става предсрочно изискуем, тоест фирмата за бързи заеми да иска цялата сума да бъде върната веднага. Освен това преди заемът да бъде обявен за предсрочно изискуем кредиторът ще трябва да уведоми клиента си и да му даде срок от поне 30 дни да плати забавените вноски.
Ако бърз заем бъде отпуснат без да бъде направена оценка на клиента дали може да връща парите, или оценката е показала, че има голяма вероятност средствата да не бъдат върнати, но въпреки това отпуснат кредита, договорът ще стане недействителен и длъжникът ще трябва да върне само главницата без никакви допълнителни такси и лихви, предлагат още депутатите.
Автор: Стефан Кючуков
trud.bg
казино
38 minutes before
Кой взема бързи кредити от лихварите - мазните мангали. За тях ли квичите ?!
Коментирай