ФРАНЦИЯ Е НОВИЯТ "БОЛЕН ЧОВЕК" НА ЕВРОПА. ФИНАНСОВИТЕ И ТРУДНОСТИ ПОСТАВЯТ ПОД ВЪПРОС ДОРИ СЪШЕСТВУВАНЕТО НА ЕВРОТО!
Еврото се понижи до най-ниското си ниво от 17 месеца спрямо долара, докато финансовите пазари все повече се насочват към Франция, която се бори с дългова криза, заплашваща да обхване самото сърце на еврозоната.
В продължение на години европейският финансов риск се свързваше предимно с периферните страни, от Гърция до Италия.
Днес, обаче Франция - втората икономика в Съюза, е под натиск. Числата рисуват тревожна картина. Общият дълг надхвърля 3,5 трилиона евро,(повече от БВП на страната за 2025 год - 3.27 трилиона) а финансирането му става все по-скъпо. Доходността по френските десетгодишни облигации достигна 5% в края на септември, достигайки нива, невиждани от 2002 г. насам.
Париж сега плаща лихвени проценти, по-високи дори от тези на Гърция и Италия. Това е значителен знак за влошаване на доверието на инвеститорите. Политическата патова ситуация допълнително усложнява ситуацията.
Правителството на малцинството на неолибералния премиер Себастиан Льокорню се опитва да наложи съкращения на публичните разходи с 54 милиарда евро в бюджета за 2027 г., но среща силна съпротива. С предстоящите президентски избори основните политически сили изглежда не желаят да подкрепят непопулярните мерки за строги икономии.
Марин льо Пен предлага референдум за въвеждане на ограничения за дефицита, докато Жан-Люк Меланшон настоява за частично опрощаване на дълга и увеличаване на публичните разходи. Междувременно Париж планира нови военни инвестиции на стойност десетки милиарди евро, като допълнителни 36 милиарда евро са предназначени за отбрана през периода 2026-2030 г. Това решение увеличава напрежението върху публичните финанси на един вече изключително деликатен етап.
Франция ще се сблъска с очаквани нужди от финансиране от 340 милиарда евро през следващата година . Кризата може да се разпространи и в други европейски страни.
Чуждестранните инвеститори държат приблизително половината от държавния дълг на Франция и всяко оттегляне може да предизвика по-нататъшни разпродажби на пазарите на облигации. Италианските облигации също заслужават внимателно внимание, след разширяването на спредовете след неотдавнашното напрежение във Франция.
И накрая, остава въпросът за Европейската централна банка. Институцията разполага с инструменти за намеса, включително Инструмента за защита на трансмисията, въведен през 2022 г. специално за противодействие на нестабилната динамика на пазарите на облигации в еврозоната. ЕЦБ би могла да закупи френски облигации, за да ограничи скока в доходността, но засега това изглежда не е вариант.
Дилемата е ясна: да се позволи на пазарите да наложат все по-строга финансова дисциплина или да се намеси, за да се предотврати застрашаването на стабилността на цялата единна валута от трудностите на Париж.
Френска дългова криза би имала по-далечни последици от тези, които вече се наблюдават с Гърция. Най-екстремният риск би бил разрив в доверието в самото евро, до степен, в която депозитите и финансовите инструменти, деноминирани в единната валута, вече не се считат за еквивалентни в различните страни.
Този сценарий е все още далеч, но показва как френската криза може да се превърне в решаващо изпитание за икономическата архитектура на Европа.
След години на строги икономии, наложени на периферните страни в името на финансовата стабилност, Съюзът сега е изправен пред трудно противоречие: когато един от неговите стълбове се разклати, бюджетните правила рискуват да се сблъскат с необходимостта от защита на цялата система. А отговорът на това противоречие може да определи бъдещето на еврозоната.
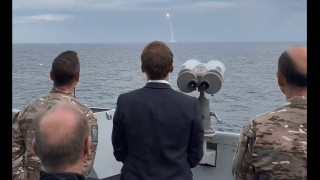
Докато над Франция надвисват черни облаци, докато образователната и система е парализирана от протести, Макрон гледа изстрелването на новата Френска балистична ракета (на снимката)
По материали от европейската преса

Реалист
5 minutes before
Как се чувстват тъпите парчета, дето ни набутаха в този хаос!?
Коментирай